
 Vaksinasi
 Pemeriksaan Kesihatan
 Penurunan Berat Badan (GLP1)
 Dapatkan Nasihat Doktor

Kenapa Insurans Semakin Mahal? Ini Cara Bijak Untuk Elak Beban Kewangan!
Sudahkah anda mempunyai polisi insurans sendiri? Jika tidak, adakah ini masa terbaik untuk melabur, walaupun kos insurans di Malaysia semakin meningkat?
Kenaikan harga barang dan perkhidmatan di Malaysia bukanlah sesuatu yang asing.
Namun, dalam beberapa tahun kebelakangan ini, ramai rakyat Malaysia mula merasakan peningkatan mendadak dalam kenaikan kadar insurans, terutamanya insurans kesihatan dan hayat.
Jadi, apakah punca kenaikan ini dan bagaimana rakyat Malaysia boleh bersedia untuk menguruskan kos insurans mereka dengan lebih bijak?
Mengapa harga polisi insurans semakin meningkat?
Sebelum membincangkan cara untuk menghadapi kenaikan premium, kita perlu memahami beberapa faktor utama yang menyebabkan premium insurans meningkat:
1. Kenaikan kos perubatan
Perubatan moden semakin canggih, tetapi kosnya juga meningkat.
Harga ubat-ubatan, rawatan hospital dan teknologi kesihatan yang lebih maju telah menyebabkan syarikat insurans terpaksa menaikkan premium.
Perkara ini berlaku bagi menampung perbelanjaan tuntutan yang lebih tinggi.
2. Peningkatan risiko kesihatan
Gaya hidup kurang aktif, tabiat pemakanan tidak sihat dan peningkatan penyakit kronik seperti diabetes dan tekanan darah tinggi telah menyebabkan lebih ramai rakyat Malaysia memerlukan rawatan jangka panjang.
Ini meningkatkan jumlah tuntutan insurans dan secara tidak langsung menyebabkan premium insurans naik.
3. Faktor ekonomi dan inflasi
Inflasi global memberi kesan kepada hampir semua industri, termasuk sektor insurans.
Apabila kos operasi dan perbelanjaan hospital meningkat, syarikat insurans perlu menyesuaikan harga premium bagi memastikan keuntungan mereka tidak terjejas.
4. Peningkatan usia pemegang polisi insurans

Semakin ramai individu berusia 40 tahun ke atas membeli insurans untuk perlindungan kesihatan.
Risiko kesihatan yang lebih tinggi pada usia lanjut menyebabkan syarikat insurans mengenakan caj premium yang lebih mahal.
Bagaimana rakyat malaysia boleh bersedia?
Walaupun kita tidak dapat mengelak daripada kenaikan kadar insurans, terdapat beberapa langkah yang boleh diambil untuk mengurangkan beban kewangan dan memastikan perlindungan insurans tetap mencukupi.
1. Semak dan bandingkan polisi
Sebelum memperbaharui polisi insurans, semak semula syarat, perlindungan dan kosnya.
Bandingkan beberapa pelan daripada syarikat insurans yang berbeza untuk memastikan anda mendapat perlindungan terbaik pada harga yang paling berbaloi.
2. Pilih polisi dengan perlindungan yang bersesuaian
Jangan sekadar memilih polisi insurans kerana tawaran menarik atau promosi.
Sebaliknya, pilih polisi yang benar-benar diperlukan berdasarkan gaya hidup dan keperluan kesihatan anda.
Contohnya, jika anda sudah mempunyai insurans kesihatan daripada majikan, anda mungkin tidak perlu membeli perlindungan yang sama secara individu.
3. Gunakan insurans yang ditawarkan oleh majikan
Banyak syarikat menyediakan insurans kesihatan kumpulan kepada pekerja mereka.
Ini adalah cara yang baik untuk mendapatkan perlindungan insurans tanpa perlu membayar premium yang tinggi.
Semak manfaat yang ditawarkan oleh insurans syarikat anda dan gunakan sebaik mungkin sebelum mengambil polisi tambahan.
4. Manfaatkan insurans takaful sebagai alternatif
Bagi mereka yang mencari pelan insurans yang lebih berpatutan dan patuh syariah, takaful boleh menjadi pilihan yang baik.
Insurans takaful menawarkan perlindungan yang hampir sama dengan insurans konvensional tetapi berdasarkan konsep perkongsian risiko dan tolong-menolong.
5. Kurangkan risiko kesihatan untuk mengawal premium
Salah satu faktor yang menyebabkan premium insurans meningkat ialah tahap kesihatan individu.
Jika anda seorang perokok atau mempunyai gaya hidup yang kurang aktif, premium insurans anda mungkin lebih tinggi.
Oleh itu, amalkan gaya hidup sihat untuk mengurangkan risiko kesihatan dan seterusnya mengawal kos insurans.
6. Gunakan simpanan dan dana kesihatan sebagai backup
Selain bergantung sepenuhnya kepada insurans, adalah bijak untuk mempunyai dana kecemasan perubatan.
Simpanan ini boleh digunakan untuk menampung kos rawatan sekiranya berlaku kecemasan, sekaligus mengurangkan kebergantungan kepada insurans dan tuntutan yang tinggi.
7. Ketahui hak anda sebagai pemegang polisi
Sebagai pemegang polisi insurans, anda berhak untuk memahami syarat dan perubahan yang berlaku terhadap premium anda.
Jika berlaku kenaikan harga yang tidak munasabah, berbincang dengan ejen insurans atau pertimbangkan untuk berpindah ke syarikat insurans lain yang menawarkan pelan lebih baik.
Checklist sebelum membeli insurans
- ✅ Tentukan jenis insurans yang diperlukan (kesihatan, hayat, kenderaan, takaful, dll.)
- ✅ Semak bajet dan kemampuan membayar premium
- ✅ Bandingkan pelan dari beberapa syarikat insurans
- ✅ Periksa manfaat perlindungan yang ditawarkan
- ✅ Semak syarat pengecualian dalam polisi
- ✅ Pastikan polisi sesuai dengan keperluan semasa dan masa depan
Kesimpulan
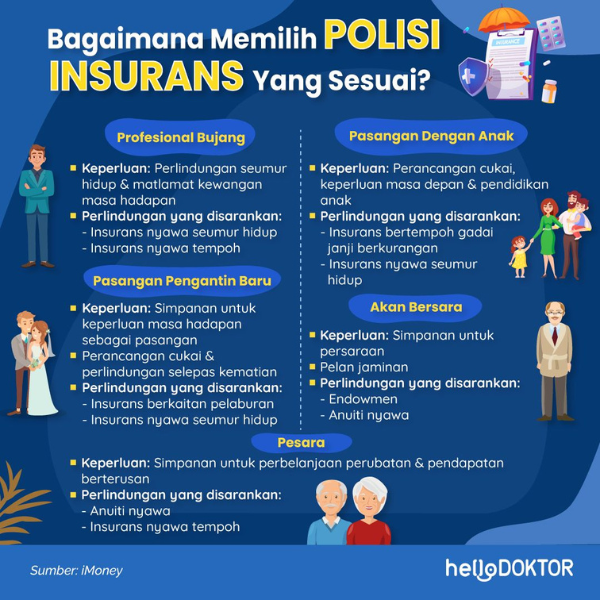
Kenaikan premium insurans bukanlah sesuatu yang boleh dielakkan sepenuhnya, tetapi dengan perancangan kewangan yang baik, rakyat Malaysia boleh mengurangkan impaknya.
Polisi insurans adalah pelaburan jangka panjang dalam kesihatan dan keselamatan kewangan, jadi adalah penting untuk membuat keputusan yang bijak dalam memilih pelan yang sesuai.
Jika anda sedang mempertimbangkan untuk membeli atau memperbaharui insurans, pastikan anda meneliti setiap aspek polisi dengan teliti agar anda tidak terbeban dengan kenaikan kadar insurans yang tidak perlu.

